
tel. 535-353-101
dla osób indywidualnych:
- Kredyty hipoteczne
- Refinansowanie kredytów hipotecznych
- Kredyty gotówkowe
- Kredyty konsolidacyjne
- UNŻ Ubezpieczenia na Życie
Partnerzy: Nationale-Nederlanden, ViennaLife, Ergo Hestia, PRU oraz Leadenhall (Grupa Lloyd’s)
- Ubezpieczenie dla lekarzy
- Ubezpieczenie od utraty dochodu
Prywatne L4
dla Przedsiębiorców:
- Kredyty inwestycyjne
- Kredyty deweloperskie
- Kredyty obrotowe
- OC Zawodowe
- OC Konsultantów IT
- OC Księgowych
- OC dla branży Beauty
- OC Firmy
Ubezpieczenia majątkowe
- Dom, mieszkanie, samochód
- Ubezpieczenie Szkolne 2026/2027
Ubezpieczenia podróżne, turystyczne
- Cały świat
- Leczenie w miejscu pobytu
- Transport medyczny

KREDYTY
bezpłatna obsługa klienta
Współpracuję z bankami:
PKO Bank Polski, Pekao S.A., ING Bank Śląski, ERSTE, Velo Bank, mBank, Millenium, BOŚ Bank, Alior, Raiffeisen Digital Bank oraz BNP Paribas
Ocena wiarygodności klienta – Scoring bankowy
Bank przeprowadza ocenę klienta dokonując analizy w oparciu o:
– źródło dochodów
– czas uzyskiwania dochodów
– forma zatrudnienia
– liczba osób w gospodarstwie domowym
– stan cywilny
– wpisy w Rejestrze Związku Banków Polskich
– wpisy w rejestrze BIK
– wpisy w rejestrze BIG
– stan prawny nieruchomości będącej przedmiotem kredytu
– leasing samochodu
– BNPL (ang. Buy Now, Pay Later), czyli płatności odroczone
„Czyszczenie” BIK
Wysoki wynik punktowy w BIK, to świetna informacja, bo potwierdza Twoją wiarygodność i ułatwia start w banku. Kluczowe dla analityka pozostaje to, co znajduje się w poszczególnych wpisach z ostatnich 5 lat. Ważny jest też Twój obecny profil finansowy.
Każdy dostarczony przez klienta raport jest przeze mnie weryfikowany. Korzystam z narzędzi porządkujących wpisy. W sytuacjach, gdy jest duże ryzyko odmowy udzielenia kredytu, można modyfikować statusy niekorzystnych wpisów w BIK w sposób legalny i zautomatyzowany.
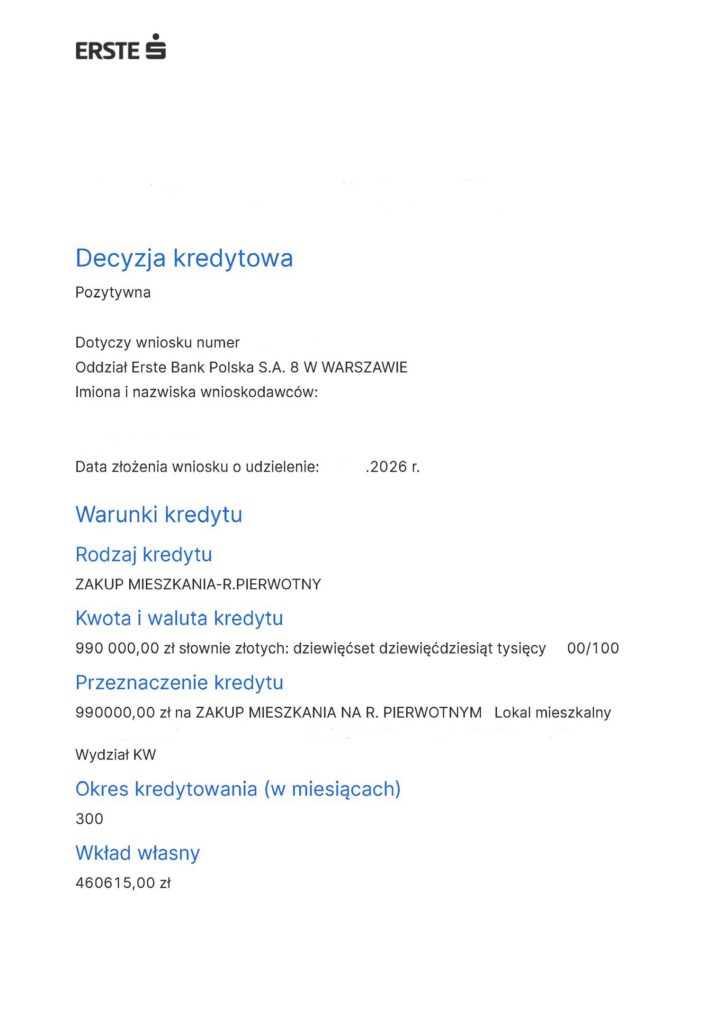
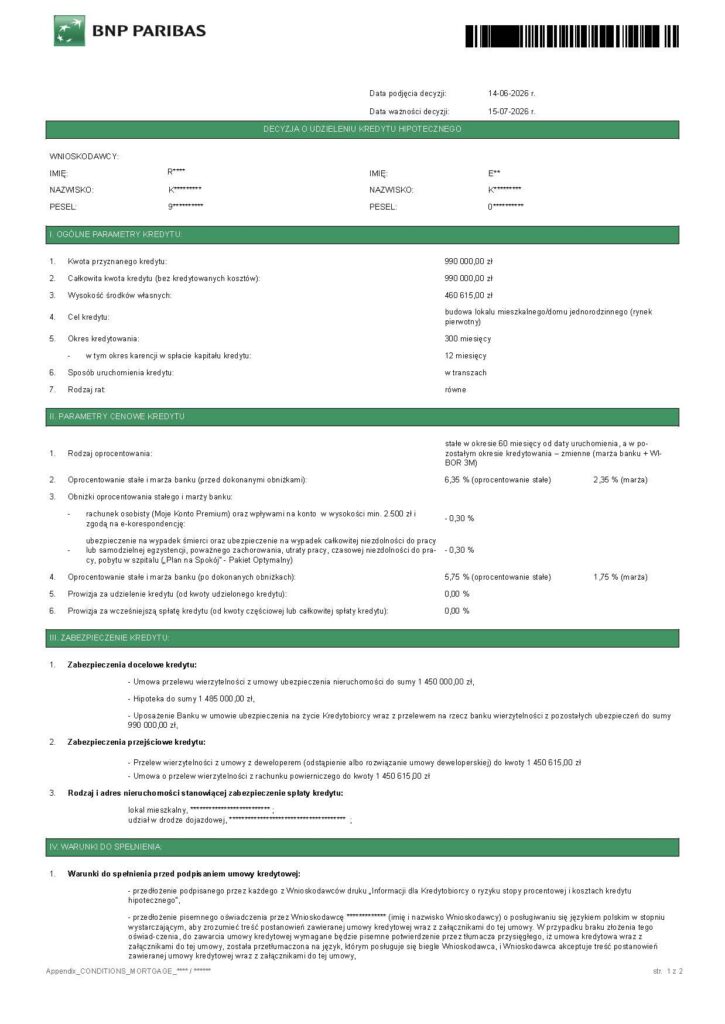
Przykładowe pozytywne decyzje kredytowe:
Indywidualne polisy na Życie
Ubezpieczenia na życie są moją pasją i drugą specjalizacją. Bardzo to lubię i korzystam z najnowszych rozwiązań kilku Towarzystw Ubezpieczeniowych (TU), miksując rozwiązania, bo korzystając z jednego TU nie da się zaprojektować kompletnej ochrony.
Każde TU specjalizuje się w innych obszarach. Jedne stawiają na szeroki zakres poważnych zachorowań, a inne mają najlepsze rozwiązani typu NNW, czy ubezpieczenia sportowe. Jedne są droższe a inne tańsze. Towarzystwa Ubezpieczeniowe inaczej definiują sytuacje, w których ponoszą odpowiedzialność (np. odmienne są definicje udaru mózgu albo utraty wzroku), a moją rolą jest wybranie rozwiązań najkorzystniejszych dla Klienta i jego rodziny.
Ubezpieczenie od utraty dochodu – Prywatne L4
Jest niezależne od ZUS – można pobierać dwa świadczenia jednocześnie
Co daje mi ta polisa?
- Ubezpieczenie zapewni utrzymanie dotychczasowego standardu życia, jeśli utracisz dochody w wyniku całkowitej okresowej lub całkowitej i trwałej niezdolności do pracy (wykonywania konkretnego, wpisanego w polisie zawodu), na skutek choroby lub nieszczęśliwego wypadku
- Wypłatę nawet kilkudziesięciu tysięcy złotych świadczenia miesięcznie do 5 lat lub kilku milionów złotych jednorazowo
- Zabezpieczenie finansowe bliskich nawet do 10 milionów złotych na skutek śmierci Ubezpieczonego w wypadku
- Wysokie wypłaty z tytułu inwalidztwa, adekwatne do jego uciążliwości, nawet gdy nie powoduje całkowitej niezdolności do pracy
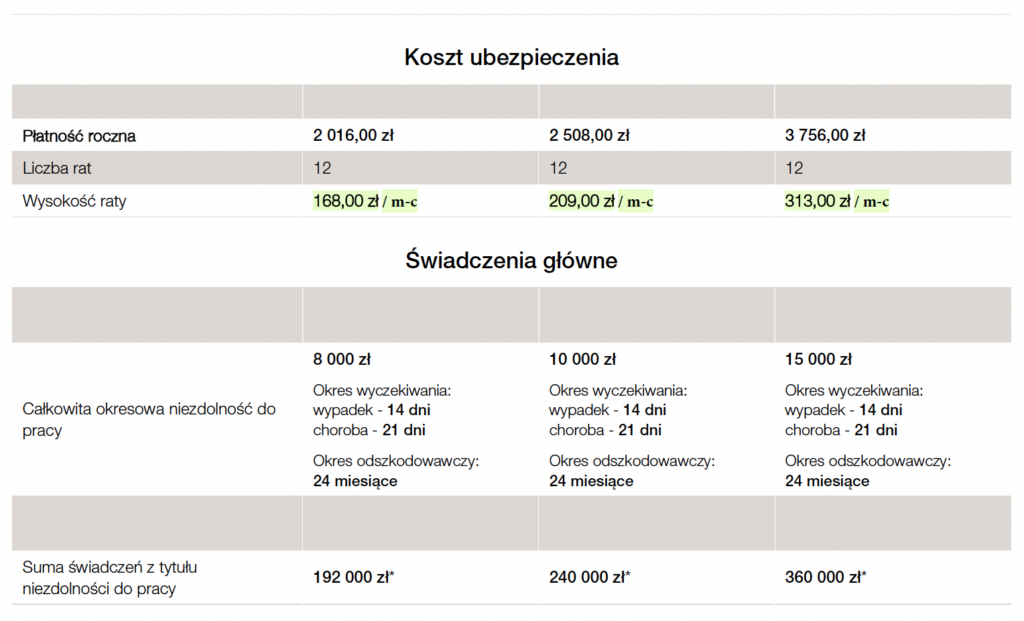
Przykładowa symulacja:
Zadzwoń do mnie, a otrzymasz kompletną ofertę – tel. 535-353-101
Zbadaj sobie dwa pytania:
- Co się stanie, jeśli po chorobie będę wracać do pracy przez kilka lat?
- Czy dostanę świadczenie, jeśli nie będę już wykonywać swojej specjalizacji, ale nadal będę pracować w zawodzie?
Gdy powrót do pracy trwa kilka lat (Prywatne L4)
Klient po udarze ma poważne problemy z poruszaniem się i mówieniem. Ma szanse na poprawę zdrowia, ale rehabilitacja może potrwać nawet 3–4 lata.
W pełnej wersji ubezpieczenia klient może wybrać okres wypłaty świadczenia do 60 miesięcy. Dzięki temu może otrzymywać wsparcie finansowe przez cały okres leczenia i stopniowego powrotu do sprawności.
Gdy klient nie może pracować w swojej specjalizacji
Chirurg z powodu pogarszającego się wzroku nie może już wykonywać operacji. Nadal może jednak pracować jako lekarz rodzinny. Ochrona obejmuje całkowitą okresową lub trwałą niezdolność do pracy w wykonywanym zawodzie z uwzględnieniem specjalizacji. Oznacza to, że podjęcie pracy w innej specjalizacji nie wyklucza świadczenia z tytułu niezdolności do wykonywania zawodu wskazanego w umowie.
OC Konsultanta IT
Ubezpieczenie odpowiedzialności cywilnej zawodowej osób i podmiotów świadczących usługi w branży IT.
Dla kogo?
- Specjaliści IT świadczący usługi w branży nowych technologii w oparciu o etat, umowę B2B (kontrakt) lub inną umowę cywilnoprawną np. deweloperzy, testerzy, specjaliści UX/CX, menedżerowie projektu czy specjaliści ds. baz danych lub administratorzy sieci
- Firmy IT z przychodami do 6 mln zł świadczące usługi dla klientów na terytorium całego świata. Wybierz tę polisę, jeśli świadczysz usługi IT, niezależnie od formy zatrudnienia, czy świadczenia usług
Zakres ochrony
- Ubezpieczenie dobrowolne (Sekcja I) obejmujące roszczenia wynikające ze szkód powstałych podczas zawodowego świadczenia usług, obejmujące dodatkowe rozszerzenia ochrony:
– dodatkowe koszty obrony,
– pokrycie kosztów w postępowaniu karnym, karno-skarbowym lub administracyjnym,
– odpowiedzialność za naruszenia praw własności intelektualnej,
– odpowiedzialność za naruszenie obowiązku zachowania tajemnicy,
– odpowiedzialność za oszczerstwo, zniesławienie lub pomówienie,
– utrata dokumentów. - Ubezpieczenie CYBER (Sekcja II) obejmujące roszczenia wynikające ze szkód z tytułu naruszenia zasad ochrony danych osobowych, w tym postepowań regulacyjnych prowadzonym przez organ nadzoru oraz szkód wynikających z działania złośliwego oprogramowania.
Dodatkowo:
- Możesz wybrać odpowiedni zakres terytorialny ochrony. W standardzie polisa działa jeśli świadczysz bezpośrednio usługi dla kontrahentów z Europejskiego Obszaru Gospodarczego (EOG), Szwajcarii i UK, ale możesz rozszerzyć zakres o Cały Świat z wyłączeniem USA i Kanady lub Cały Świat bez jakichkolwiek wykluczeń
- do 5 mln zł finansowych skutków błędów popełnionych przy świadczeniu usług z obszaru nowych technologii
- do 1 mln na szkody RODO i CYBER.
na Życie
od 1000 zł do 10 mln zł
Partnerzy:
Nationale-Nederlanden, PZU, ViennaLife, Ergo Hestia, PRU
- Grupa umów NNW, czyli urazy, inwalidztwo, pobyt w szpitalu z powodu wypadku, uszkodzenia ciała
- Grupa umów chorobowych, czyli na wypadek poważnego zachorowania, nowotworów, pobyt w szpitalu z powodu choroby
- Grupa umów organizacji i finansowania prywatnego leczenia krajowego i zagranicznego
- Polisy pod kredyt z gwarancją spłaty
- Umowy sportowe dla dorosłych, dla aktywnych sportowo i amatorów, uczestniczących w regularnych treningach, meczach, turniejach
- Co się stanie, jeśli po chorobie będę wracać do pracy przez kilka lat?
- Czy dostanę świadczenie, jeśli nie będę już wykonywać swojej specjalizacji, ale nadal będę pracować w zawodzie?
Gdy powrót do pracy trwa kilka lat (Prywatne L4)
Klient po udarze ma poważne problemy z poruszaniem się i mówieniem. Ma szanse na poprawę zdrowia, ale rehabilitacja może potrwać nawet 3–4 lata.
W pełnej wersji ubezpieczenia klient może wybrać okres wypłaty świadczenia do 60 miesięcy. Dzięki temu może otrzymywać wsparcie finansowe przez cały okres leczenia i stopniowego powrotu do sprawności.
Gdy klient nie może pracować w swojej specjalizacji
Chirurg z powodu pogarszającego się wzroku nie może już wykonywać operacji. Nadal może jednak pracować jako lekarz rodzinny.
Ochrona obejmuje całkowitą okresową lub trwałą niezdolność do pracy w wykonywanym zawodzie z uwzględnieniem specjalizacji. Oznacza to, że podjęcie pracy w innej specjalizacji nie wyklucza świadczenia z tytułu niezdolności do wykonywania zawodu wskazanego w umowie.
dla Dziecka
bo masz obowiązek o nie zadbać
- Gdzie działa?: żłobek, przedszkole, szkoła podstawowa, liceum ogólnokształcące, liceum zawodowe, technikum, zasadnicza szkoła zawodowa, zespół szkół, centrum kształcenia, dom dziecka, szkoła sportowa dowolnego szczebla, szkoła policealna, szkoła wyższa lub inna placówka, która zajmuje się opieką nad dzieckiem, przy czym za placówkę szkolną nie uważa się klubu sportowego, ani innego niż wcześniej wymienione podmiotu realizującego zadania w zakresie sportu
- Może również działać również na całym świecie 24h/dobę bez względu na charakter pobytu
- Dla dzieci aktywnych sportowo, uczestniczących w regularnych treningach, meczach, turniejach
- Poważne zachorowania dla dzieci, zapewniające wsparcie pieniężne w trakcie leczenia i w celu przystosowania rodziców i dziecka do nowego trybu życia
- Grupa umów NNW dla dzieci – Świadczenia z tytułu uszkodzenia ciała dziecka i ich skutków oraz organizacji i finansowanie rehabilitacji
- i wiele innych możliwości
Bartosz Słomnicki
Ekspert Kredytowy
Ekspert Ubezpieczeń na Życie oraz Ubezpieczeń Zdrowotnych
Prawnik, licencjonowany zarządca nieruchomości i pośrednik w obrocie nieruchomościami mieszkalnymi, przedsiębiorca z 20-letnim doświadczeniem zawodowym w branży finansowej, usługowej i administracji publicznej. Promuje edukację finansową i naukę zdrowych nawyków finansowych.
Zapraszam do współpracy

Biuro główne:
Al. Jerozolimskie 94
Warszawa
Budynek Equator 1
tel. 535-353-101
bartosz@slomnicki.pl
Spotkania w biurze
Spotkania online
Spotkania u Klienta (Warszawa i powiaty sąsiadujące)